行业观点 / 2026.07.01
【光学产业前瞻】2026消费级AR爆发前夜:光学量产能力决定品牌生死
消费级 AR 正在进入规模化落地前夜,真正决定品牌能否穿越量产关口的,是光学元件的可制造性、成本结构和供应链稳定性。
2026 年,消费级 AR 眼镜正在从概念验证走向真实出货。AI 交互、轻量化硬件和空间计算应用让市场重新升温,但对终端品牌而言,产品能否真正进入大众市场,关键不只在算法和外观,更在于光学核心部件能否稳定、低成本、可规模化地制造。
AR 眼镜的用户体验由显示亮度、视场角、清晰度、功耗、重量和佩戴舒适度共同决定。隐藏在这些体验背后的,是波导、耦入耦出结构、微纳光学表面以及对应的工业制造能力。一旦光学元件无法稳定复制,整机成本、良率和交付节奏都会受到影响。
量产能力成为品牌竞争的底层变量
消费级 AR 市场的竞争正在从“能不能做出样机”转向“能不能稳定做出百万级产品”。实验室样品可以证明光学方案可行,但商业化量产需要在更大面积、更高一致性和更可预测的成本模型下持续生产。
- 光学结构需要在大面积基材上保持高保真复制
- 波导和显示模组需要兼顾性能、厚度与良率
- 量产节拍必须匹配消费电子供应链的交付要求
- 制造成本需要下降到终端品牌可以接受的区间
因此,AR 品牌的竞争力不再只取决于终端设计,也取决于背后是否拥有可扩展的光学制造基础设施。谁能更早解决量产一致性、良率和成本问题,谁就更有机会在消费级 AR 爆发前夜建立供应链优势。
大面积纳米压印连接设计与量产
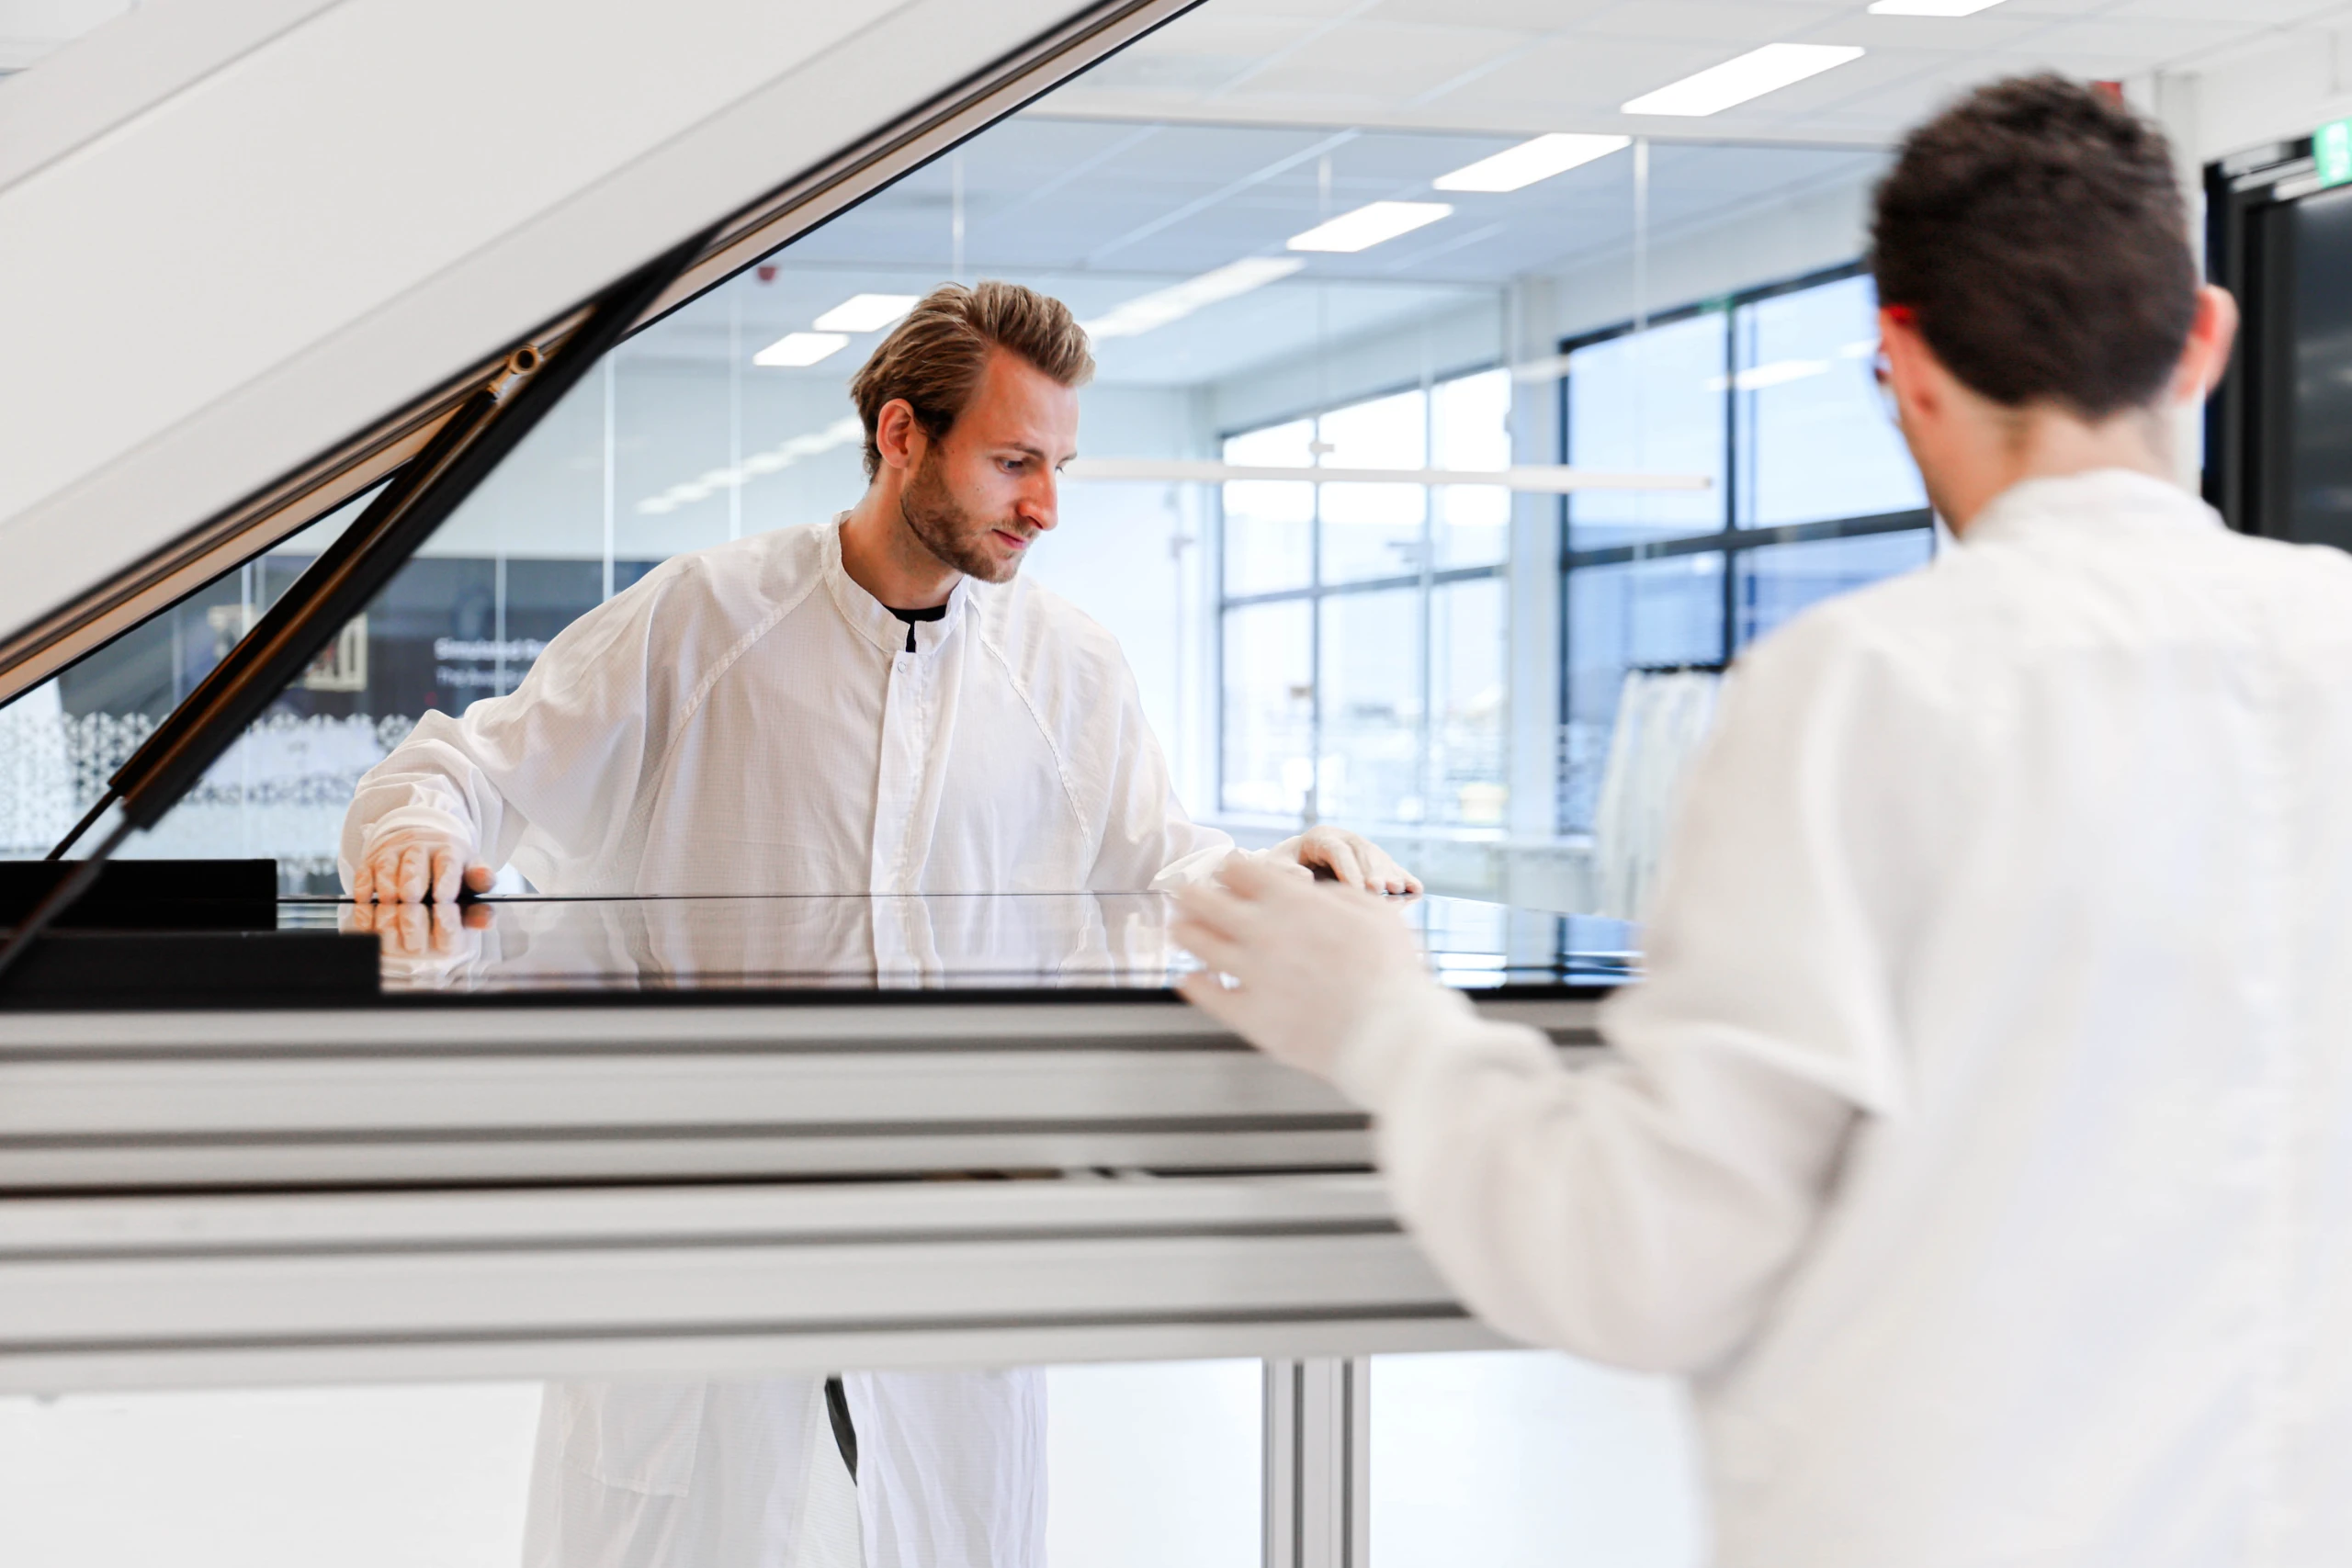
魔飞光电专注于大面积纳米压印技术的产业化应用。通过 Roll-to-Plate(R2P)平台,微纳结构可以在玻璃、聚合物等基材上实现高精度复制,帮助 AR 波导和先进显示组件从样品验证进入可评估、可扩展的生产流程。
相比依赖小面积工艺或高成本路线,大面积纳米压印更关注面板级复制、结构一致性、自动化节拍和单位面积成本。它为光学设计提供了进入商业制造的路径,也让终端品牌能够更早判断产品方案是否具备规模化落地条件。
从技术验证走向供应链能力
面向消费级 AR 的下一阶段,产业需要的不只是单点技术突破,而是母版、柔性模板、材料、设备、检测和后段工艺之间的系统协同。只有把这些环节整合为稳定的制造平台,光学创新才能从实验室真正进入工厂。
魔飞光电将持续围绕 AR 波导、AI 眼镜和先进显示应用,提供从工艺开发、样品验证到量产导入的完整支持。随着消费级 AR 市场加速成熟,光学量产能力将成为品牌穿越竞争周期的关键基础设施。